JAKARTA – (KBKNEWS) – 23/10 – EKONOM Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Rijadh Djatu Winardi mengingatkan, perubahan status pasar saham (BUrsa Efek Indonsia – BEI) dari emerging market ke standalone market oleh MSCI belum terjadi, tetapi risikonya sudah perlu ditanggapi serius.
Ia juga mengatakan keputusan MSCI atas perubahan status pasar saham Indonesia tidak otomatis menjadi keputusan penyedia indeks lainnya.
Usulan perubahan klasifikasi berkaitan dengan persoalan transparansi kepemilikan saham dan kewajaran perdagangan. MSCI menyoroti dugaan perdagangan terkoordinasi yang dapat menciptakan kesan suatu saham ramai diperdagangkan, serta kepemilikan yang terlihat tersebar tetapi sebenarnya berada dalam satu kendali.
“Perubahan klasifikasi berpotensi memengaruhi arus investasi asing karena dana pasif yang mengikuti indeks MSCI perlu menyesuaikan portofolionya apabila saham Indonesia dikeluarkan dari indeks terkait,” terang dia di Yogyakarta, Rabu (21/10).
Ia menjelaskan sebagian dana aktif juga dapat mengurangi kepemilikan sesuai mandat investasinya, meskipun investor dengan kebijakan lebih fleksibel masih dapat berinvestasi di Indonesia.
Per akhir September 2026, kata dia, ada sembilan saham anggota MSCI Indonesia yakni BBCA, BBRI, BMRI, BBNI,
TLKM, ASII, UNTR, BRPT, dan BRMS.
Empat saham perbankan, yakni BBCA, BBRI, BMRI, dan BBNI, memiliki bobot gabungan sekitar 71,7 persen.
“Jika Indonesia dikeluarkan dari indeks terkait, dana pasif perlu menyesuaikan portofolionya. Namun, dana aktif dengan aturan investasi yang lebih fleksibel tetap dapat membeli saham Indonesia apabila harga dan kualitas perusahaannya dianggap menarik,” ungkap dia.
Ia menyebut, dampak gejolak pasar terhadap saham berpotensi merambat ke nilai tukar rupiah dan perekonomian.
Tekanan terhadap rupiah dapat meningkat apabila hasil penjualan saham dikonversi menjadi valuta asing dan dibawa keluar negeri, sedangkan melemahnya kepercayaan investor berpotensi meningkatkan biaya pendanaan perusahaan serta memengaruhi ekspansi usaha.
Pelemahan rupiah juga dapat meningkatkan biaya impor dan pembayaran utang valuta asing. Namun, penurunan IHSG dalam satu hari belum cukup untuk menyimpulkan bahwa Indonesia mengalami krisis ekonomi.
“Gejolak ini perlu ditangani serius. Namun, penurunan saham sehari belum cukup untuk menyimpulkan bahwa ekonomi sedang mengalami krisis seperti masa lalu. Kondisi perbankan, kredit, dan kegiatan usaha tetap harus diperiksa,” tutupnya.
Kehkawatiran serius
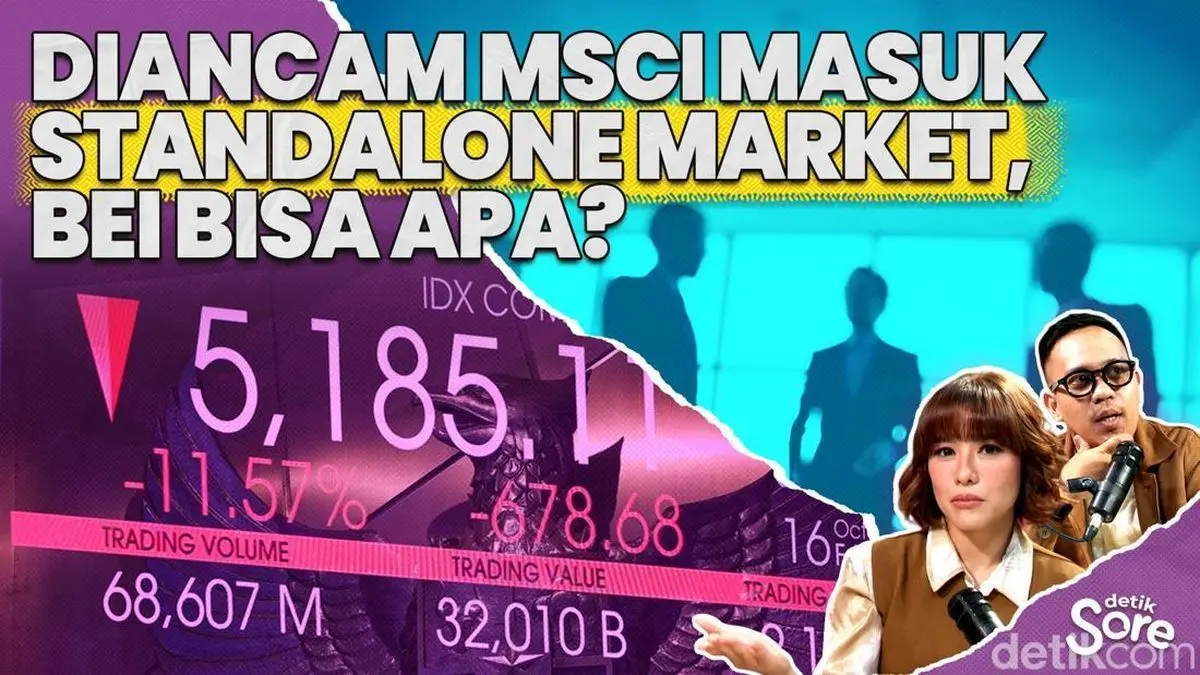
Morgan Stanley Capital International (MSCI) mengkaji penurunan status Pasar Saham Indonesia dari Emerging Market (pasar berkembang) menjadi Standalone Market (kasta terendah) karena adanya kekhawatiran serius terhadap tata kelola pasar.
Berikut adalah alasan utama di balik usulan tersebut:
- Kurangnya Transparansi Kepemilikan Saham: MSCI menilai struktur kepemilikan saham di Indonesia masih kurang transparan, termasuk belum adanya progres yang konsisten dalam pengungkapan pemegang saham di atas satu persen dan klasifikasi investor yang lebih detail.
- Dugaan Perdagangan Terkoordinasi (Coordinated Trading): Adanya indikasi praktik perdagangan semu atau manipulasi pasar (seperti tren “pom-pom” saham) dan masih banyaknya emiten dengan konsentrasi kepemilikan saham tinggi di daftar saham (high share list).
- Efektivitas Penegakan Aturan yang Lemah: Regulator dinilai belum menunjukkan bukti penegakan hukum dan aturan pasar yang memberikan efek jera atau dampak signifikan terhadap pelanggaran di pasar modal.
- Reformasi yang Belum Konsisten: Berbagai upaya reformasi yang diumumkan oleh otoritas pasar modal Indonesia (seperti peningkatan transparansi dan rencana free float minimum 15%) dianggap belum berjalan secara komprehensif dan merata di seluruh pasar saham.
Catatan status: Perubahan ini belum bersifat final. MSCI masih membuka masa konsultasi dengan pelaku pasar hingga 30 April 2027, dan keputusan resminya dijadwalkan akan diumumkan paling lambat pada 30 Juni 2027.
Potensi Capital outflow
Potensi aliran modal keluar (capital outflow) dari pasar keuangan Indonesia jika statusnya diturunkan oleh MSCI menjadi standalone market diperkirakan berkisar antara US$1,88 miliar hingga US$40 miliar (Sekitar Rp38,8 triliun sampai Rp720 triliun).
Variasi angka yang sangat dinamis ini terjadi karena setiap lembaga keuangan dan ekonom menggunakan metodologi, asumsi, serta cakupan dana (dana pasif saja atau gabungan dengan dana aktif) yang berbeda.
Berikut adalah rincian estimasi capital outflow dari berbagai lembaga analisis per Oktober 2026:
📈 Rincian Estimasi Aliran Dana Keluar
| Lembaga / Analis | Estimasi Outflow | Cakupan Dana & Catatan |
| CNBC Indonesia Research | ~US$1,88 miliar | Sampel pada 34 ETF yang mengacu langsung pada indeks MSCI. |
| Mirae Asset Sekuritas | ~US$3,00 miliar | Berfokus pada penarikan dana asing pasif. |
| Bank Permata (Josua Pardee) | US$3,00 – US$5,00 miliar (~Rp45T – Rp75T) | Estimasi dampak outflow spesifik pada pasar ekuitas (equity). |
| Stockbit | ~US$4,30 miliar | Asumsi dana pasif global MSCI EM (Emerging Market) sebesar US$1 triliun dengan bobot Indonesia sebesar 0,43%. |
| Goldman Sachs | Hingga US$5,60 miliar | Potensi jika seluruh dana pasif asing yang mengacu MSCI keluar sepenuhnya. |
| UBS | Hingga US$19,00 miliar | Akumulasi dari US$4 miliar dana pasif ditambah potensi US$15 miliar dana aktif yang ikut keluar secara diskresioner. |
| Sucor Indonesia (Ahmad Mikail) | Hingga US$40,00 miliar | Proyeksi skenario terburuk yang mencakup efek domino makro terhadap cadangan devisa. |
Presiden Prabowo meresponds rencana itu menyatakan, Indonesia tidak takut akan ancaman MSCI, namun masalah bukan soal takut atau tidak takut, tapi jika pasar saham Indonesia jika tidak mampu berbenah sesuai yang diminta MSCI, bakal menanggung kerugian sendiri.
Perubahan Status Pasar Saham Perlu direspons Serius
EKONOM Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Rijadh Djatu Winardi menyebutkan, perubahan status pasar saham dari emerging market ke standalone market oleh MSCI belum terjadi, tetapi risikonya sudah perlu ditanggapi serius.
Ia juga mengatakan keputusan MSCI atas perubahan status pasar saham Indonesia tidak otomatis menjadi keputusan penyedia indeks lainnya.
Usulan perubahan klasifikasi berkaitan dengan persoalan transparansi kepemilikan saham dan kewajaran perdagangan. MSCI menyoroti dugaan perdagangan terkoordinasi yang dapat menciptakan kesan suatu saham ramai diperdagangkan, serta kepemilikan yang terlihat tersebar tetapi sebenarnya berada dalam satu kendali.
“Perubahan klasifikasi berpotensi memengaruhi arus investasi asing karena dana pasif yang mengikuti indeks MSCI perlu menyesuaikan portofolionya apabila saham Indonesia dikeluarkan dari indeks terkait,” terang dia di Yogyakarta, Rabu (21/10).
Ia menjelaskan sebagian dana aktif juga dapat mengurangi kepemilikan sesuai mandat investasinya, meskipun investor dengan kebijakan lebih fleksibel masih dapat berinvestasi di Indonesia.
Per akhir September 2026, kata dia, ada sembilan saham anggota MSCI Indonesia yakni BBCA, BBRI, BMRI, BBNI,
TLKM, ASII, UNTR, BRPT, dan BRMS.
Empat saham perbankan, yakni BBCA, BBRI, BMRI, dan BBNI, memiliki bobot gabungan sekitar 71,7 persen.
“Jika Indonesia dikeluarkan dari indeks terkait, dana pasif perlu menyesuaikan portofolionya. Namun, dana aktif dengan aturan investasi yang lebih fleksibel tetap dapat membeli saham Indonesia apabila harga dan kualitas perusahaannya dianggap menarik,” ungkap dia.
Ia menyebut, dampak gejolak pasar terhadap saham berpotensi merambat ke nilai tukar rupiah dan perekonomian.
Tekanan terhadap rupiah dapat meningkat apabila hasil penjualan saham dikonversi menjadi valuta asing dan dibawa keluar negeri, sedangkan melemahnya kepercayaan investor berpotensi meningkatkan biaya pendanaan perusahaan serta memengaruhi ekspansi usaha.
Pelemahan rupiah juga dapat meningkatkan biaya impor dan pembayaran utang valuta asing. Namun, penurunan IHSG dalam satu hari belum cukup untuk menyimpulkan bahwa Indonesia mengalami krisis ekonomi.
“Gejolak ini perlu ditangani serius. Namun, penurunan saham sehari belum cukup untuk menyimpulkan bahwa ekonomi sedang mengalami krisis seperti masa lalu. Kondisi perbankan, kredit, dan kegiatan usaha tetap harus diperiksa,” tutupnya.
Kehkawatiran serius
Morgan Stanley Capital International (MSCI) mengkaji penurunan status Pasar Saham Indonesia dari Emerging Market (pasar berkembang) menjadi Standalone Market (kasta terendah) karena adanya kekhawatiran serius terhadap tata kelola pasar.
Berikut adalah alasan utama di balik usulan tersebut:
- Kurangnya Transparansi Kepemilikan Saham: MSCI menilai struktur kepemilikan saham di Indonesia masih kurang transparan, termasuk belum adanya progres yang konsisten dalam pengungkapan pemegang saham di atas satu persen dan klasifikasi investor yang lebih detail.
- Dugaan Perdagangan Terkoordinasi (Coordinated Trading): Adanya indikasi praktik perdagangan semu atau manipulasi pasar (seperti tren “pom-pom” saham) dan masih banyaknya emiten dengan konsentrasi kepemilikan saham tinggi di daftar saham (high share list).
- Efektivitas Penegakan Aturan yang Lemah: Regulator dinilai belum menunjukkan bukti penegakan hukum dan aturan pasar yang memberikan efek jera atau dampak signifikan terhadap pelanggaran di pasar modal.
- Reformasi yang Belum Konsisten: Berbagai upaya reformasi yang diumumkan oleh otoritas pasar modal Indonesia (seperti peningkatan transparansi dan rencana free float minimum 15%) dianggap belum berjalan secara komprehensif dan merata di seluruh pasar saham.
Catatan status: Perubahan ini belum bersifat final. MSCI masih membuka masa konsultasi dengan pelaku pasar hingga 30 April 2027, dan keputusan resminya dijadwalkan akan diumumkan paling lambat pada 30 Juni 2027.
Potensi Capital outflow
Potensi aliran modal keluar (capital outflow) dari pasar keuangan Indonesia jika statusnya diturunkan oleh MSCI menjadi standalone market diperkirakan berkisar antara US$1,88 miliar hingga US$40 miliar (Sekitar Rp38,8 triliun sampai Rp720 triliun).
Variasi angka yang sangat dinamis ini terjadi karena setiap lembaga keuangan dan ekonom menggunakan metodologi, asumsi, serta cakupan dana (dana pasif saja atau gabungan dengan dana aktif) yang berbeda.
Berikut adalah rincian estimasi capital outflow dari berbagai lembaga analisis per Oktober 2026:
📈 Rincian Estimasi Aliran Dana Keluar
| Lembaga / Analis | Estimasi Outflow | Cakupan Dana & Catatan |
| CNBC Indonesia Research | ~US$1,88 miliar | Sampel pada 34 ETF yang mengacu langsung pada indeks MSCI. |
| Mirae Asset Sekuritas | ~US$3,00 miliar | Berfokus pada penarikan dana asing pasif. |
| Bank Permata (Josua Pardee) | US$3,00 – US$5,00 miliar (~Rp45T – Rp75T) | Estimasi dampak outflow spesifik pada pasar ekuitas (equity). |
| Stockbit | ~US$4,30 miliar | Asumsi dana pasif global MSCI EM (Emerging Market) sebesar US$1 triliun dengan bobot Indonesia sebesar 0,43%. |
| Goldman Sachs | Hingga US$5,60 miliar | Potensi jika seluruh dana pasif asing yang mengacu MSCI keluar sepenuhnya. |
| UBS | Hingga US$19,00 miliar | Akumulasi dari US$4 miliar dana pasif ditambah potensi US$15 miliar dana aktif yang ikut keluar secara diskresioner. |
| Sucor Indonesia (Ahmad Mikail) | Hingga US$40,00 miliar | Proyeksi skenario terburuk yang mencakup efek domino makro terhadap cadangan devisa. |
Presiden Prabowo meresponds rencana itu menyatakan, Indonesia tidak takut akan ancaman MSCI, namun masalah bukan soal takut atau tidak takut, tapi jika pasar saham Indonesia jika tidak mampu berbenah sesuai yang diminta MSCI, bakal menanggung kerugian sendiri. (Media Indonesia/ns)